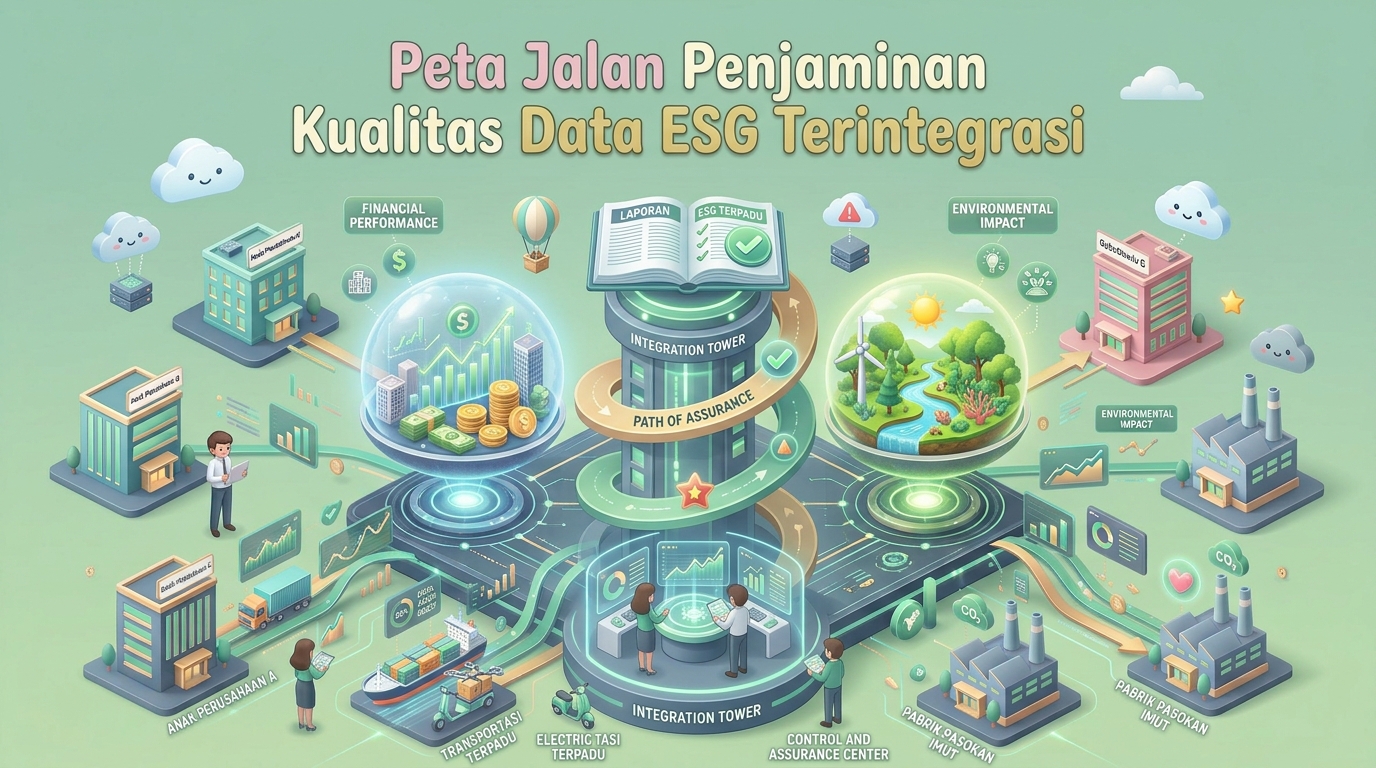
Seiring dengan meningkatnya status Laporan Keberlanjutan menjadi setara dengan Laporan Keuangan, kebutuhan akan penjaminan (assurance) data ESG menjadi sangat krusial. Dalam hal ini, tim Audit Internal memegang peran kunci sebagai garis pertahanan pertama (first line of defense) sebelum laporan diserahkan kepada auditor eksternal.
Regulasi terbaru di berbagai negara mulai mewajibkan limited assurance yang secara bertahap ditingkatkan menjadi reasonable assurance atas laporan ESG. Artinya, setiap angka emisi, indikator keberagaman, hingga data K3 (Kesehatan dan Keselamatan Kerja) harus memiliki jejak audit (audit trail) yang jelas.
Ketiadaan pengawasan internal atas data ESG sering menyebabkan kesalahan penafsiran data atau bahkan greenwashing tidak disengaja, yang dapat merusak kredibilitas korporasi di mata publik dan investor.
Penjaminan data internal memberikan kepastian biaya:
Efisiensi Biaya Audit Eksternal: Data yang sudah teruji internal mengurangi jam kerja dan biaya jasa penjaminan dari KAP/Pihak Ketiga.
Mitigasi Risiko Denda Kepatuhan: Menghindari sanksi akibat salah saji material dalam pelaporan wajib.
Target kesiapan audit ESG:
Tingkat Jejak Audit (Audit Trail Coverage): 100% data ESG terhubung dengan dokumen sumber
Ketersediaan Dokumen Prosedur Standar (SOP): Wajib tersedia untuk seluruh indikator ESG utama
Manajemen eksekutif dapat mempublikasikan Laporan Keberlanjutan dengan tingkat kepercayaan diri tinggi, tahu bahwa angka yang disajikan telah melalui proses kontrol internal yang ketat.
Tantangan utama adalah keterbatasan kompetensi teknis tim audit internal terkait isu-isu non-finansial seperti sains iklim dan K3. Risikonya adalah audit gap pada indikator spesifik.
Langkah penguatan audit internal ESG:
Tingkatkan kapasitas dan pelatihan tim audit internal mengenai standar ESG (GRI, ISSB, SASB).
Formulasikan matriks risiko internal khusus untuk pencatatan non-finansial.
Lakukan mock audit (simulasi audit) sebelum proses verifikasi eksternal resmi dimulai.