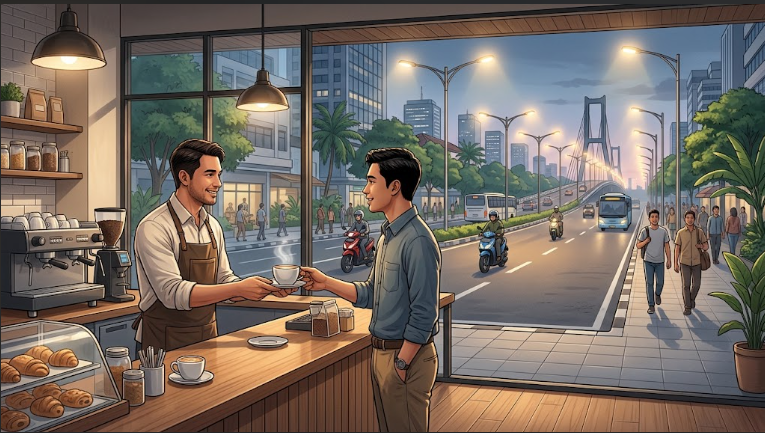
Pukul delapan pagi, sebuah kedai kopi di Surabaya mulai ramai. Seorang pelanggan memesan es kopi susu, duduk sebentar, lalu membayar pesanannya sebelum berangkat bekerja. Di antara harga kopi dan biaya yang dibayarkan, ada satu hal yang mungkin tidak terlalu diperhatikan: pajak atas makanan dan minuman, apabila transaksi tersebut termasuk objek pajak daerah.
Nilainya mungkin tidak terasa besar bagi satu pelanggan. Namun, ketika transaksi serupa terjadi setiap hari di ribuan tempat usaha, penerimaan pajak menjadi salah satu bagian dari sumber pendapatan daerah.
Lalu, ke mana uang itu pergi setelah transaksi selesai? Apakah uang dari kopi yang kita beli bisa berubah menjadi trotoar yang lebih nyaman, bangku taman untuk beristirahat, atau lampu jalan yang menerangi perjalanan pulang?
Perjalanan uang pajak ternyata lebih panjang daripada yang terlihat di struk pembayaran.
Bayangkan seorang pelanggan bernama Raka membeli segelas kopi seharga Rp30.000 sebelum pajak, dengan asumsi transaksi tersebut dikenai PBJT atas makanan dan minuman sebesar 10%.
Dalam ilustrasi ini, perhitungannya adalah:
Harga kopi sebelum pajak: Rp30.000
PBJT 10%: Rp3.000
Total pembayaran: Rp33.000
Raka membayar Rp33.000. Dari jumlah tersebut, Rp3.000 merupakan pajak dalam ilustrasi ini, bukan pendapatan bersih kedai kopi.
PBJT atau Pajak Barang dan Jasa Tertentu atas makanan dan minuman merupakan salah satu jenis pajak daerah yang berkaitan dengan konsumsi makanan dan minuman. Dalam praktiknya, pengenaan pajak bergantung pada ketentuan dan kriteria usaha serta transaksi yang berlaku.
Artinya, tidak semua pembelian kopi otomatis dikenai pajak dengan cara yang sama. Contoh di atas hanya menggambarkan transaksi yang memang termasuk objek PBJT dan menggunakan tarif 10% sebagai asumsi.
Bagi pelanggan, pajak tersebut mungkin hanya terlihat sebagai tambahan pada tagihan. Namun, dari sudut pandang keuangan daerah, penerimaan dari banyak transaksi merupakan bagian dari sumber pendapatan yang membantu pemerintah membiayai kebutuhan publik.
Setelah transaksi selesai, cerita tidak berhenti pada kasir. Pelaku usaha yang memungut PBJT sesuai ketentuan memiliki kewajiban menyetorkan pajak tersebut kepada pemerintah daerah melalui mekanisme yang berlaku.
Uang pajak yang telah disetorkan menjadi bagian dari penerimaan pemerintah daerah. Pajak makanan dan minuman hanyalah salah satu sumber pendapatan; ada pula penerimaan dari jenis pajak daerah lainnya, retribusi, transfer pemerintah, dan sumber pendapatan lain yang sah.
Di Surabaya, pajak daerah dikelola melalui sistem keuangan pemerintah kota. Bapenda Kota Surabaya menjelaskan berbagai jenis pajak daerah, termasuk PBJT atas makanan dan minuman serta PBB-P2.
Di titik ini, penting untuk memahami satu hal: uang pajak dari satu transaksi tidak disimpan dalam kantong anggaran khusus yang hanya digunakan untuk satu fasilitas. Penerimaan masuk ke dalam pengelolaan keuangan daerah, lalu anggaran belanja ditetapkan melalui mekanisme APBD.
Jadi, ketika Raka membayar pajak dari secangkir kopi, ia ikut berkontribusi terhadap pendapatan daerah. Namun, ia tidak sedang membayar secara langsung satu meter trotoar atau satu lampu jalan tertentu.
Setelah pendapatan daerah dihimpun, pemerintah harus menentukan prioritas penggunaan anggaran. Proses ini melibatkan perencanaan program, pembahasan anggaran, penetapan APBD, dan pelaksanaan belanja sesuai aturan.
Di sinilah perjalanan uang pajak menjadi lebih menarik.
Pemerintah Kota Surabaya menyampaikan bahwa anggaran 2026 diarahkan untuk program yang bersentuhan langsung dengan masyarakat, termasuk penanganan jalan lingkungan dan penerangan jalan umum. Infrastruktur yang dekat dengan aktivitas sehari-hari menjadi bagian dari prioritas pembangunan kota.
Artinya, uang publik tidak hanya berkaitan dengan proyek besar yang terlihat dari kejauhan. Pengelolaan anggaran juga menyangkut kebutuhan sederhana yang ditemui warga setiap hari: akses jalan yang layak, penerangan saat malam, serta ruang publik yang dapat digunakan bersama.
Namun, fasilitas tertentu baru dapat dikaitkan dengan pengeluaran pemerintah jika terdapat program dan alokasi anggaran yang mendukungnya. Tidak tepat menyimpulkan bahwa satu jenis pajak tertentu secara otomatis membiayai satu proyek tanpa melihat dokumen anggaran.
Sekarang, bayangkan Raka berjalan pulang setelah bekerja. Di sepanjang perjalanan, ia melewati trotoar, melihat lampu jalan menyala, lalu berhenti sejenak di taman kota.
Fasilitas tersebut mungkin tampak biasa. Trotoar membantu pejalan kaki bergerak lebih aman. Lampu jalan mendukung visibilitas saat malam. Bangku taman memberi tempat untuk beristirahat.
Di balik fasilitas publik, terdapat rangkaian kegiatan yang memerlukan biaya: perencanaan, pengadaan, pembangunan, pemasangan, pemeliharaan, dan pengawasan. Anggaran pemerintah dapat membiayai kegiatan tersebut sesuai program yang ditetapkan.
Jika sebuah proyek trotoar atau penerangan jalan tercantum dalam APBD dan dilaksanakan sesuai rencana, warga dapat melihat bentuk nyata dari belanja publik. Akan tetapi, untuk memastikan nilai anggaran, lokasi, dan sumber pembiayaan proyek tertentu, masyarakat perlu memeriksa dokumen atau informasi resmi proyek tersebut.
Dengan kata lain, fasilitas kota bukan sekadar hasil dari uang yang terkumpul. Fasilitas itu juga merupakan hasil keputusan mengenai prioritas, pelaksanaan program, dan pertanggungjawaban penggunaan anggaran.
Pajak daerah memiliki peran penting dalam membiayai kebutuhan pemerintah kota. Bapenda Surabaya pernah menjelaskan bahwa pajak daerah merupakan salah satu kontributor utama Pendapatan Asli Daerah (PAD), dengan penerimaan dari berbagai sektor seperti PBB-P2, BPHTB, serta pajak atas kegiatan usaha.
Namun, mengukur kontribusi pajak tidak cukup hanya dengan melihat berapa banyak uang yang masuk. Masyarakat juga perlu memperhatikan bagaimana penerimaan dan belanja direalisasikan.
Ada tiga pertanyaan penting yang dapat diajukan warga:
Berapa penerimaan yang berhasil dikumpulkan? Informasi ini dapat dilihat melalui laporan pendapatan daerah dan realisasi pajak.
Untuk apa anggaran dialokasikan? Jawabannya dapat ditelusuri melalui APBD dan rincian program perangkat daerah.
Apa hasil yang dirasakan masyarakat? Warga dapat menilai kondisi fasilitas, memeriksa informasi pelaksanaan proyek, dan menyampaikan laporan jika menemukan kerusakan atau masalah pelayanan.
Ketiga pertanyaan ini membantu masyarakat melihat hubungan antara kewajiban pajak dan manfaat publik secara lebih utuh.
Perjalanan uang pajak tidak harus menjadi sesuatu yang hanya dipahami oleh pemerintah atau ahli keuangan. Warga juga dapat ikut memeriksa informasi anggaran.
Pemerintah Kota Surabaya menyediakan informasi APBD melalui BPKAD, termasuk dokumen anggaran untuk berbagai tahun. Masyarakat dapat menggunakan sumber tersebut untuk memahami arah belanja pemerintah, kemudian membandingkannya dengan informasi realisasi yang tersedia.
Jika ingin menelusuri proyek tertentu, warga dapat mencari informasi mengenai nama kegiatan, lokasi, perangkat daerah yang bertanggung jawab, nilai anggaran, dan perkembangan pelaksanaannya. Dengan begitu, pembicaraan tentang pajak tidak berhenti pada pertanyaan “berapa yang harus dibayar?”, tetapi juga berlanjut pada “apa yang dikerjakan dengan uang publik?”.
Keterbukaan informasi ini penting karena membangun kota bukan hanya tentang mengumpulkan pendapatan. Pemerintah juga perlu memastikan anggaran digunakan sesuai aturan, program terlaksana, dan manfaatnya dapat dirasakan masyarakat.
Kembali ke kedai kopi tadi. Raka mungkin tidak pernah tahu ke mana tepatnya bagian pajak dari transaksinya akan berakhir. Ia juga tidak bisa menunjuk sebuah bangku taman lalu mengatakan bahwa bangku itu dibayar oleh pajak dari kopinya.
Namun, transaksi tersebut menggambarkan satu bagian dari sistem yang lebih besar. Pajak dihimpun bersama sumber pendapatan lainnya, dikelola melalui keuangan daerah, lalu digunakan untuk membiayai program dan layanan publik yang ditetapkan dalam anggaran.
Hubungan antara pajak dan fasilitas kota bukanlah hubungan satu transaksi dengan satu proyek. Hubungan itu bekerja melalui sistem pendapatan, perencanaan, penganggaran, pelaksanaan, dan pengawasan.
Karena itu, setiap kali menikmati kopi di Surabaya, kita dapat melihat transaksi tersebut dari sudut pandang yang lebih luas. Di balik kegiatan ekonomi sehari-hari, ada kontribusi terhadap pendapatan daerah. Dan di balik anggaran daerah, ada tanggung jawab untuk memastikan uang publik dikelola secara transparan serta memberi manfaat nyata bagi warga.
Jejak uang pajak mungkin tidak terlihat langsung di atas meja kasir. Tetapi dengan keterbukaan anggaran dan partisipasi masyarakat, perjalanan uang publik dapat ditelusuri—dari penerimaan, menuju program, hingga hasil yang dirasakan bersama.