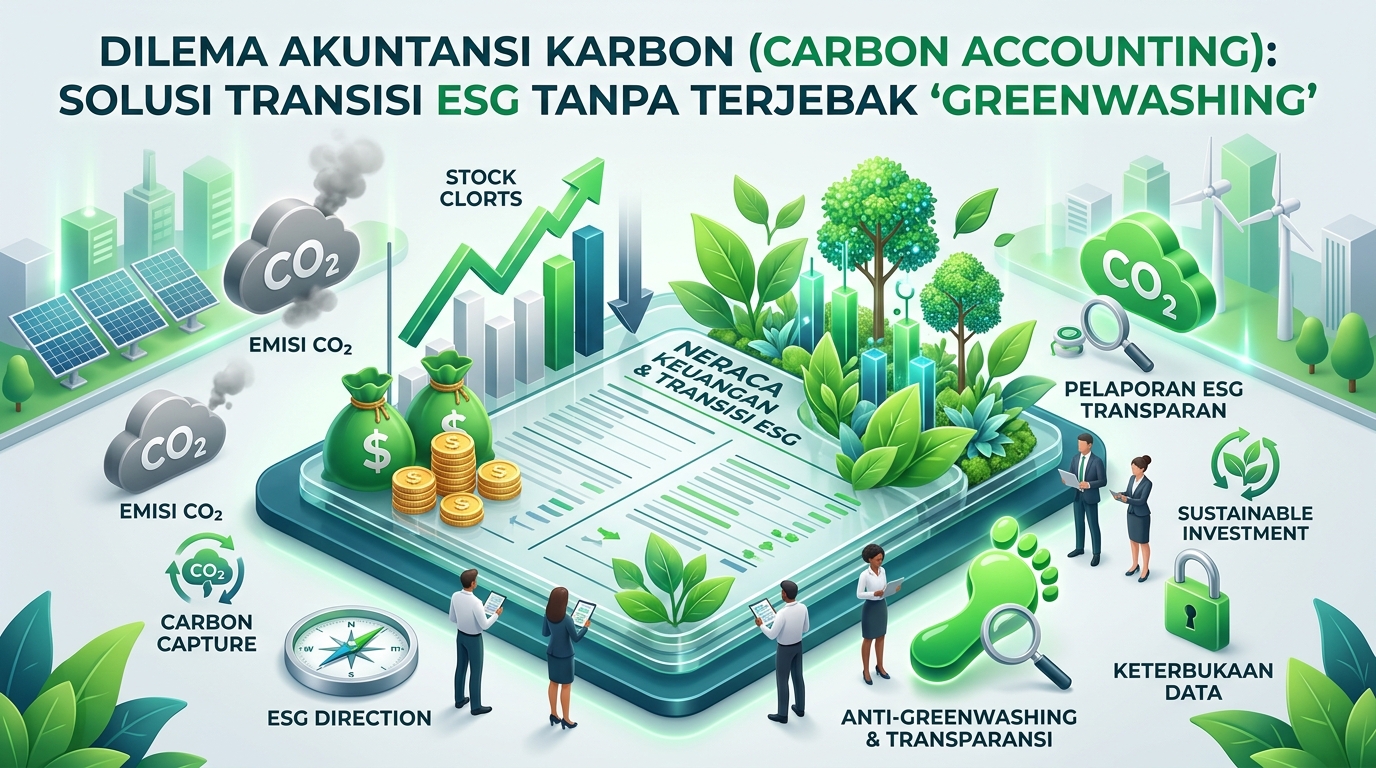
Implementasi standar pelaporan keberlanjutan (Sustainability Reporting) dan akuntansi karbon (Carbon Accounting) kini bukan lagi isu sukarela. Dengan diperketatnya regulasi pelaporan ESG (Environmental, Social, and Governance) secara global, perusahaan dituntut untuk mengukur, mencatat, dan melaporkan jejak emisi karbon mereka dengan tingkat presisi yang sama seperti laporan keuangan audit.
Banyak korporasi kesulitan meng kuantifikasi emisi Scope 1, 2, dan 3 ke dalam satuan moneter atau volume emisi yang tervalidasi. Ketidakmampuan menyajikan data emisi yang akurat berisiko menyeret perusahaan ke dalam tuduhan greenwashing (klaim ramah lingkungan yang palsu).
Investor institusional dan perbankan kini menggunakan skor ESG sebagai salah satu kriteria utama dalam penyaluran kredit dan investasi (green financing). Laporan karbon yang tidak transparan dapat menutup akses perusahaan terhadap pendanaan murah.
Tidak adanya akuntansi karbon yang terstruktur memicu kerugian nyata:
Penaikan Biaya Modal (Cost of Capital): Bank mengenakan suku bunga lebih tinggi bagi korporasi yang dianggap memiliki risiko transisi iklim tinggi.
Risiko Denda Pajak Karbon: Penerapan regulasi pajak karbon yang kian meluas mengancam margin keuntungan jika emisi tidak terdata dengan akurat.
Indikator keberhasilan integrasi akuntansi karbon:
Cakupan Audit Emisi Scope 1 & 2: Target 100% terekam dalam sistem ERP
Efisiensi Pengurangan Biaya Energi: Mampu menekan biaya operasional hingga 15%
Akuntansi karbon harus dipandang sebagai bagian dari efisiensi operasional dan strategi penciptaan nilai (value creation), bukan sekadar beban administrasi tambahan.
Tantangan utama adalah ketiadaan data riil dari rantai pasok (suppliers) untuk emisi Scope 3. Risikonya adalah sanksi reputasi dan pengeluaran dari daftar indeks saham keberlanjutan.
Langkah membangun akuntansi karbon yang sah:
Gunakan standar GHG Protocol sebagai acuan utama penghitungan emisi.
Integrasikan modul pengukuran emisi karbon ke dalam sistem pencatatan akuntansi utama perusahaan.
Lakukan verifikasi independen oleh pihak ketiga atas laporan keberlanjutan tahunan.